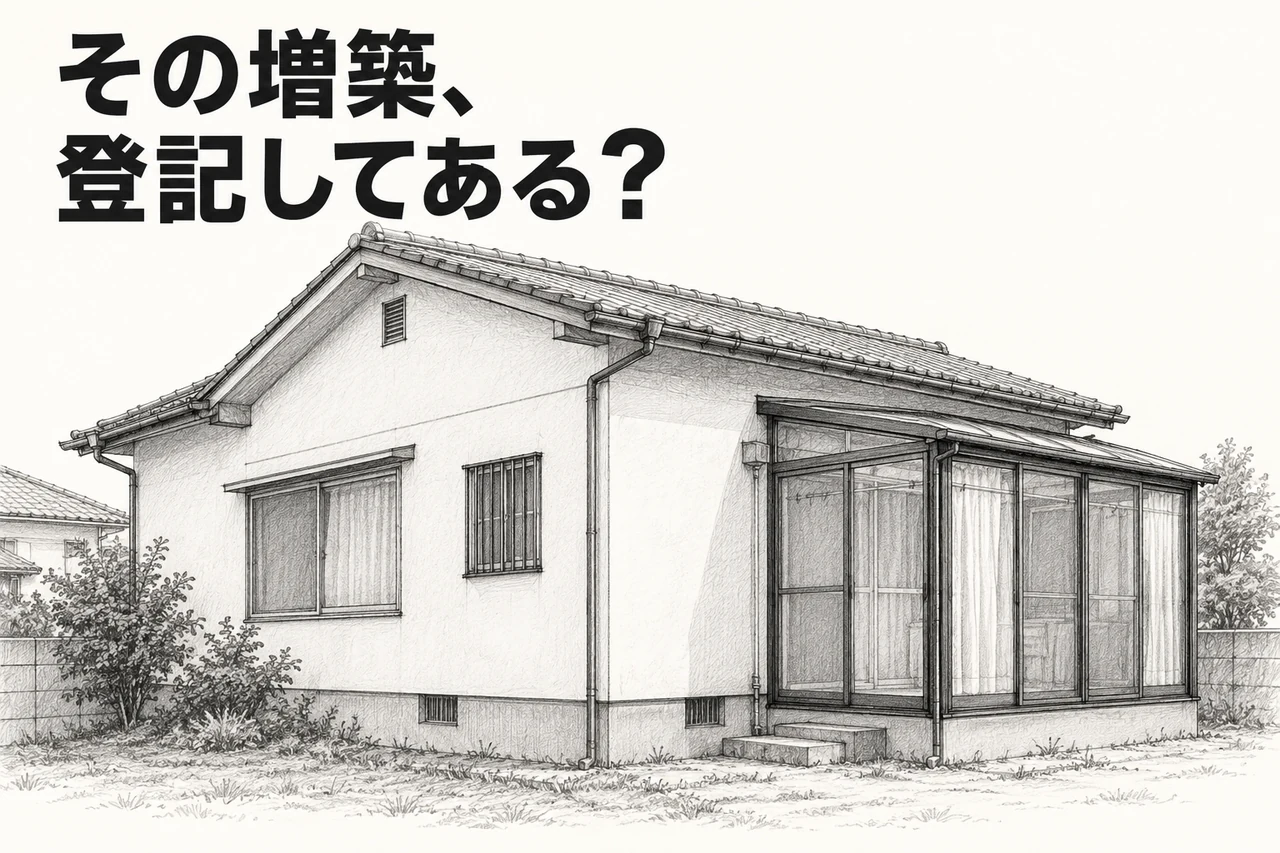
長年使ってきた、実家の小さな増築の部屋。家族にとっては見慣れた家の一部で、今さら書類を確かめる機会もなかったかもしれません。ところが売却では、その部屋が登記にも載っているかが問題になります。
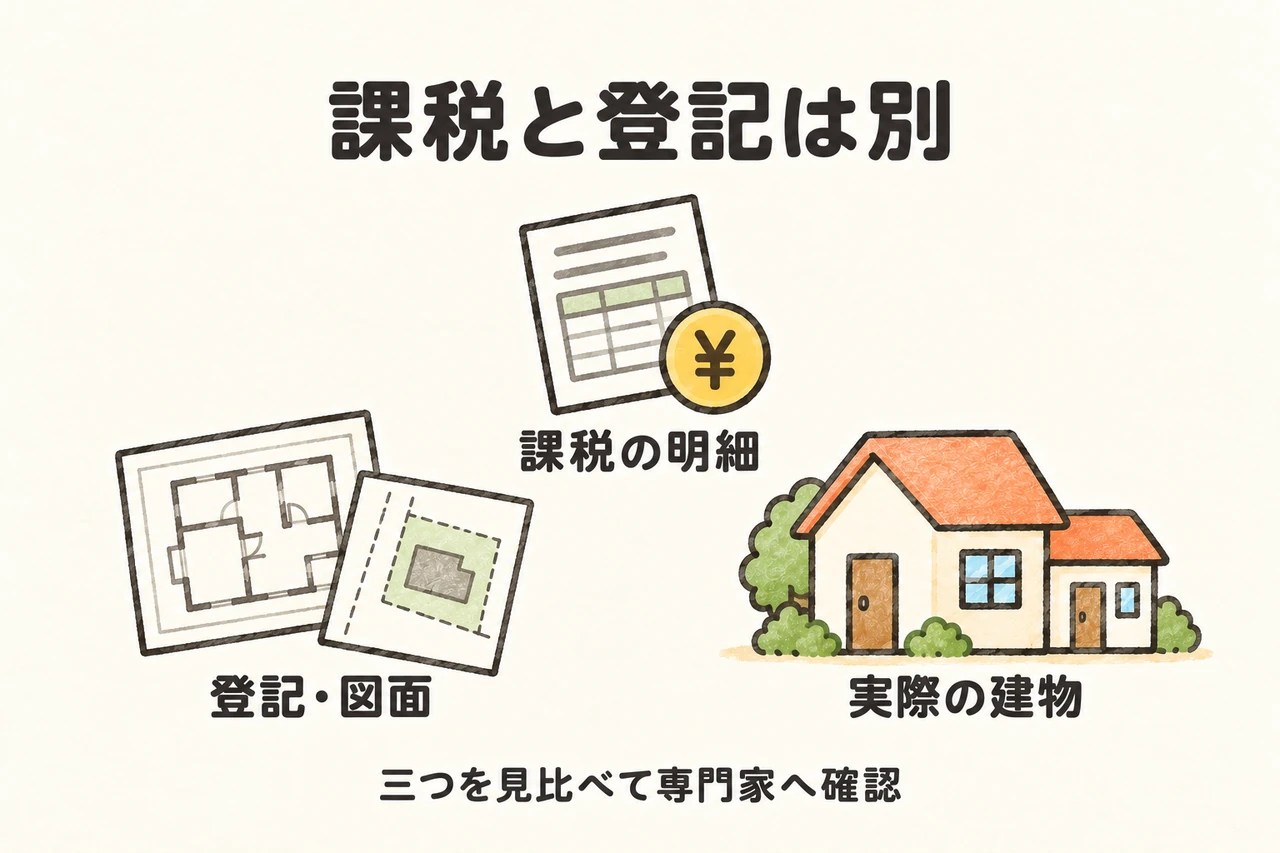
税金の明細には面積が載っているのに、と戸惑うところですが、固定資産税の課税と、法務局の登記は別の仕組みです。まずは、手元の二つの書類を並べるところから始めましょう。
課税明細にはあるのに、登記にはなかった小部屋
不動産流通推進センターが2017年12月に掲載した相談には、相続した家を調べた仲介業者が、売主の説明する面積と登記面積の違いに気づいた例があります。先代が母屋に増築し、書斎に使っていた小部屋がありました。
売主が伝えたのは、固定資産税の課税明細に基づく面積でした。その明細には、増築部分が未登記であることも記されていました。
この相談で大事なのは、税務の記録に部屋が載っていても、登記が済んだことにはならなかった点です。さらに建ぺい率・容積率の超過も問題になり、回答では説明や買主の融資の事前確認が挙げられています。自分の家を調べるときも、まず記録の違いを見つけ、登記と建築法令の問題を順に分けて確認します。[4]
税務への届出で、登記が変わるわけではない
大阪市は、未登記の家屋を新築・増改築した場合の税務上の届出を案内しています。神戸市も、家屋の異動届は不動産登記法によるものではなく、登記は別途行う必要があると明記しています。[1][2]
それぞれの記録が扱う目的は違います。課税明細、登記事項証明書・図面、現況の三つを並べると、どこに差があるかを説明しやすくなります。書類ごとの床面積の違いは、増築以外の原因もあり得るため、差があるだけで未登記と断定しないでください。
登記の相談と、建物の適法性の確認を分ける
建物の種類・構造・床面積等の物理的な状況を扱うのが、表示に関する登記です。増築部分等の調査や登記は土地家屋調査士へ相談し、相続による名義や権利の問題があれば司法書士等にも確認します。[3]
一方、建築確認の要否、建ぺい率・容積率などへの適合は、登記とは別の問題です。登記を済ませれば、建築法令上の問題もなくなるという意味ではありません。増築当時の図面、確認済証、検査済証、工事契約書等を探し、建築士や自治体の建築担当窓口に確認する材料にします。
買主の融資と、売買契約の日程にも関わる
参考相談の回答では、融資に際して増築部分の登記を求められることや、建築法令への違反が融資判断に影響し得ることも示されています。ただし、すべての金融機関で同じ扱いになるわけではありません。実際の物件と買主の利用予定を基に確認します。[4]
誰が何の調査・登記を行うか、費用を誰が負担するか、いつまでに完了するかを、契約前に仲介会社と詰めましょう。必要な確認が終わる前に、買主の希望する決済日をそのまま約束すると、後から工程を動かしにくくなります。
遠方の実家なら、現地調査に立ち会える人や、資料を保管している家族も確認します。書類が見つからない場合の調べ方と追加費用も、最初の相談で聞いておくと準備を分担できます。
いまの広さで建替えられるかも、別に確かめる
現状の部屋数や広さを見て、買主が将来も同じ規模で建替えられるとは限りません。増築の問題に加え、現在の法令・敷地・接道条件等の確認も必要です。売主が知っている工事の経緯と、分からない点を区別して伝えます。
相続した時点で知らなかった増築でも、分かった段階で資料を共有することが準備の出発点です。未登記なら必ず売れない、必ずすぐ登記できると一律に決めず、現況と必要な手続きから売却条件を整えましょう。
最初の相談に持っていくもの
課税明細/登記事項証明書と図面/増築当時の工事・建築書類/現況の写真。増築した時期や用途、決済の希望時期も伝え、調査と費用の見通しを確認します。