家を売ったときの税金は確認した。特別控除も使える。それなら残りは安心して次の住まいに回せる――そう考える前に、もう一つ見ておきたいのが国民健康保険料です。
「所得税がかからない」と「翌年度の国保料が変わらない」は同じ意味ではありません。特に、所得が低い世帯向けの軽減を受けている場合には、売却益の扱いを別に確認する必要があります。
「土地を売却して利益が出たのですが、国保料に影響しますか?」
国保料に関するよくある質問と回答より(2026年6月8日更新)
同じ売却益でも、二つの計算で扱いが違う
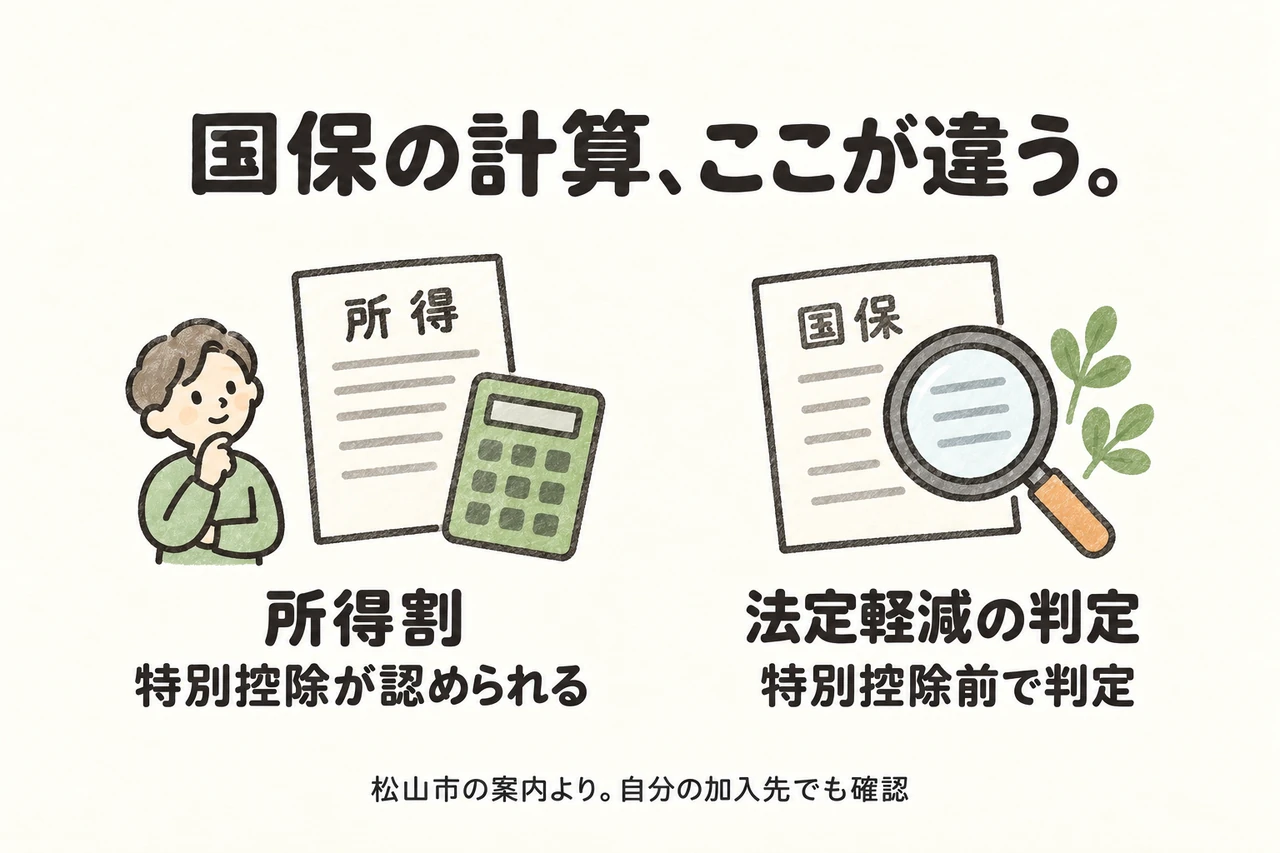
松山市の2026年6月更新のFAQは、土地建物の売却益が翌年度の国保料に影響する可能性を説明しています。所得に応じる「所得割」では譲渡所得の特別控除が認められる一方、均等割・平等割の法定軽減の判定では、その特別控除を適用しません。軽減が外れれば、控除が使えても負担が増える場合があります。[1]
さいたま市の国民健康保険税の案内でも、軽減判定には長期譲渡所得等の特別控除前の金額を使うことが示されています。自治体によって「料」「税」の名称や算定の形に違いがあるため、金額は自分の加入先で確認します。[2]
ここで紹介しているのは公的な制度説明です。特定の家庭に実際いくら請求されたかという体験談ではありません。何を確認すればよいかを理解するための材料として読み進めてください。
「売った額」と「利益」と「入金」を混ぜない
3,000万円で売れたから、3,000万円がそのまま保険料の計算対象になる、と考えるのも早計です。売却価格、税務上の取得費や譲渡費用を踏まえた譲渡所得、特別控除後の金額は、それぞれ別の数字です。
さらに、ローンを返して口座に残ったお金も別です。手取りが少ないから譲渡所得も少ないはず、と口座の残高から推測すると、確認する数字を取り違えます。
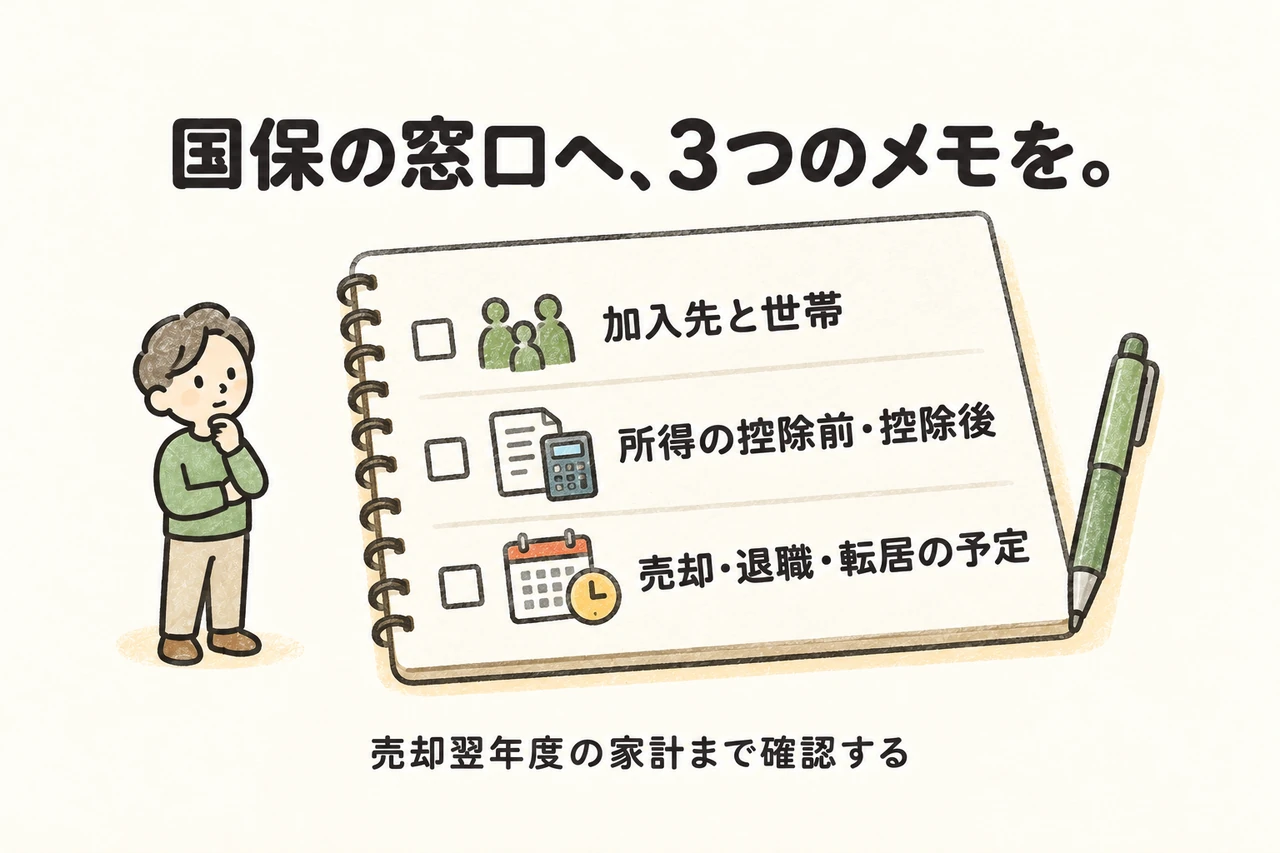
自治体に相談するときは、税理士等が整理した譲渡所得の見込みと、利用予定の特別控除を持参すると話が進みます。「税金はゼロの予定です」という説明だけで終わらせず、控除前・控除後の両方を伝えましょう。
軽減が外れると、何が変わるのか
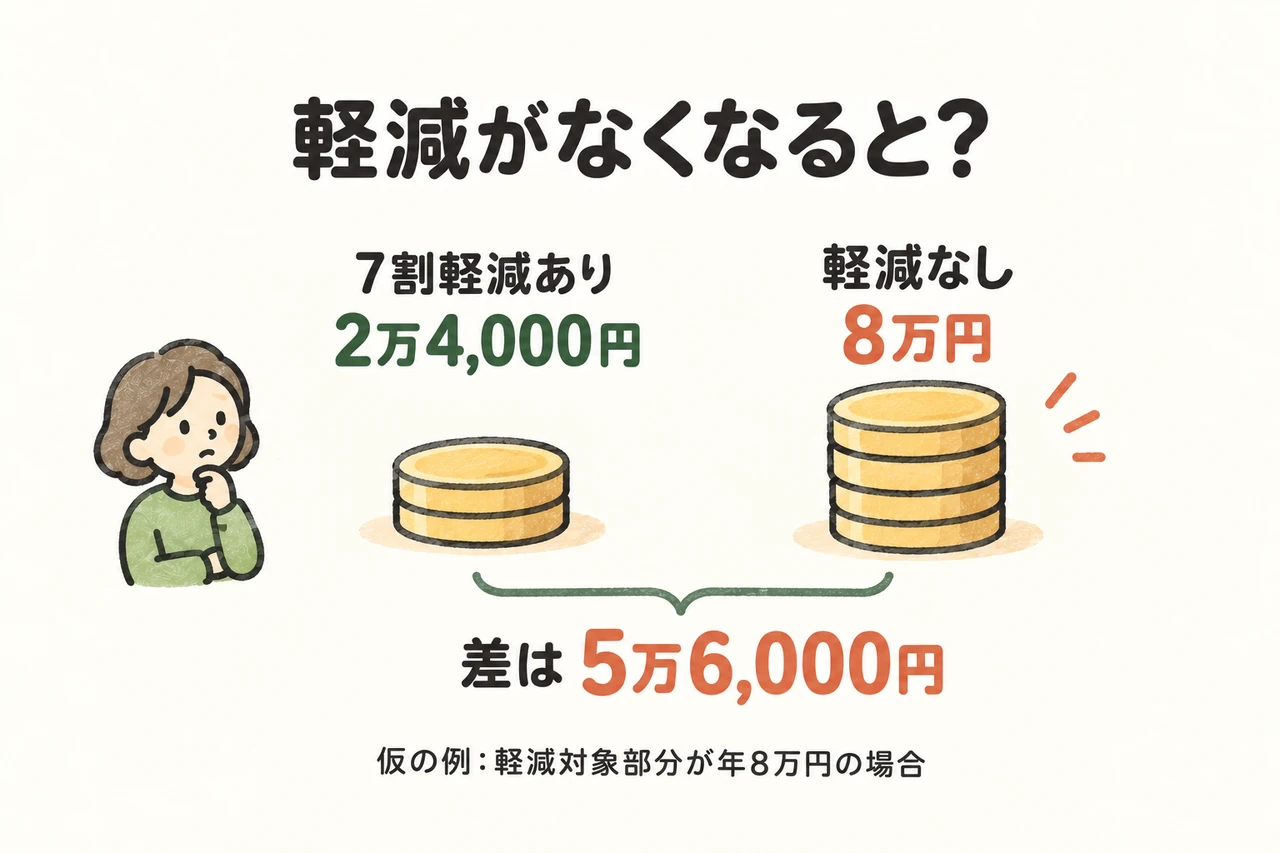
仕組みだけを見る仮の例です。軽減対象となる部分が年8万円で、それまで7割軽減されていたとします。その部分の負担は2万4,000円。軽減がすべてなくなれば8万円となり、差は5万6,000円です。
この例の8万円は実在自治体の保険料ではなく、軽減の影響を説明するための設定です。所得割など他の部分を含まず、実際の世帯で軽減がすべて外れると決まるわけでもありません。それでも、所得割への影響だけを聞くと見落とす負担があることはつかめます。
すでに軽減を受けていない世帯では、この例と同じ理由の増額は起きません。まず今年の通知書で、自分がどの軽減を受けているかを確かめるのが出発点です。
売却した年より、翌年度の予定表を見る
国保料は前年の所得を基に計算する仕組みのため、売却と請求の時期がずれることがあります。たとえば2026年中の売却なら、2027年度の加入状況や家計も含めて試算を依頼します。転職、退職、転居などが重なる場合は、その予定も伝えてください。[1]
会社の健康保険や後期高齢者医療制度を利用する人へ、国保の説明をそのまま当てはめることはできません。家族の中でも加入先が違うことがあります。通知書の名義だけで判断せず、誰がどの制度に加入しているかを整理します。
手取りの使い道を決めるときは、売却直後の費用と、翌年以降に支払う予定の費用を分けます。後から払う税金や保険料の見込みを別枠に残せば、次の家に使い切ってから困る事態を避けやすくなります。
前年の計算サイトを、そのまま使わない
保険料率や軽減基準は年度によって変わります。たとえば西東京市の2026年6月の市報には、所得割率や均等割額の変更、子ども分の新設が掲載されています。これは同市の2026年度の案内であり、他の自治体や2027年度の金額ではありません。[3]
これからの負担を考えるときは、「売却益による変化」と「年度ごとの制度・料率の変化」を分けるのが有用です。翌年度の額がまだ確定していない段階では、その限界を確認したうえで概算し、正式な通知が届いたら見直します。
自治体へ、この二つを分けて聞く
「売却による譲渡所得と特別控除が、所得割にどう影響しますか」「均等割などの軽減判定にはどう影響しますか」。今年の通知書、世帯の所得の見込み、売却と転居・退職の予定をそろえ、この二つを質問してください。