買ったときより安く家を売った。利益は出なかったから確定申告も関係ない、と考えていませんか。自宅を買い換えた場合には、税務上の損失を給与などから差し引ける特例があります。申告をしないままでは、使えるかどうかの確認もできません。
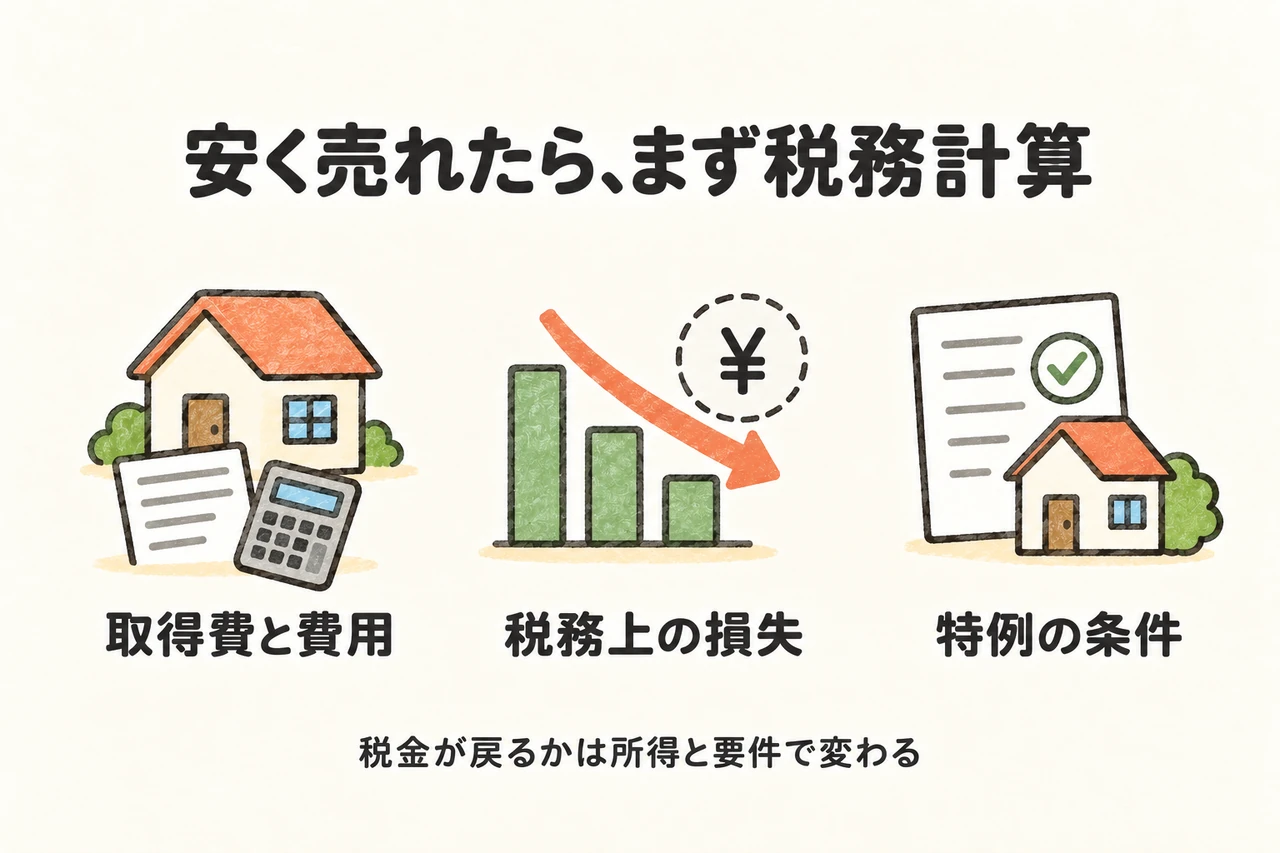
ただし、「買値より安かった」と「税務上の譲渡損失がある」は同じ意味ではありません。最初に計算する数字をそろえ、その次に特例の条件を確認します。
建物の減価償却で、損益の見え方が変わる
土地や建物の譲渡所得は、売却収入から取得費と譲渡費用を差し引いて計算します。建物の取得費は、購入時の金額がそのまま残るのではなく、所有期間等に応じた減価償却相当額を差し引きます。土地と建物を分けて整理する理由です。[2]
仕組みだけを見る架空の例です。土地・建物の購入額が合計4,000万円で、建物の減価償却相当額が1,500万円とすると、ここでの取得費は2,500万円。2,700万円で売り、譲渡費用が100万円なら、差額は100万円のプラスです。その他の取得費加算等を省いた例で、減価償却額は実際には建物ごとに計算します。
購入額からは1,300万円安く売っていても、税務上は損失にならない場合があります。ローン返済後の口座残高から、譲渡所得を推測しないでください。
買換えによる損失を、給与などと通算できる特例
国税庁は、2027年12月31日までに一定の自宅を譲渡して新たに自宅を購入し、税務上の譲渡損失が生じた場合、要件を満たせば給与所得や事業所得などとの損益通算ができると案内しています。控除しきれない損失は、売却年の翌年以後3年内に繰り越せます。[1]
国税庁の説明で対象になるのは、一定の自宅を売り、一定の新居を取得した場合の「譲渡損失」です。値下がり額がそのまま現金で戻る制度ではなく、他の所得から控除する仕組みです。
税負担への効果は、その年や翌年以降の所得、源泉徴収等の状況によって変わります。退職する予定があるなら、その後の所得見込みも含めて試算しましょう。
旧居の所有期間と、新居のローンを確認する
主な要件には、売却年1月1日時点で旧居の所有期間が5年を超えていることがあります。売却日までの年数だけで判断しません。以前に住んでいた家には、住まなくなってからの売却期限もあります。[1]
新居は国内にあり、床面積50平方メートル以上で、売却年の前年1月1日から翌年12月31日までの取得が必要です。取得年の翌年末までの入居または入居見込み、取得年末時点で償還期間10年以上の住宅ローンを有することも条件になります。旧居が安く売れたことだけで、適用は決まりません。
親子など特別の関係がある相手への売却、過去に利用した売却特例などによる適用除外もあります。2028年以降に居住する一定の新築住宅には災害危険区域等に関する除外もあるため、取得と入居の予定を含めて確認してください。ここに挙げた項目だけで判定を終えず、国税庁の要件全体と照合します。
初年の申告と、翌年からの申告を予定に入れる
繰越控除を使うには、損益通算した年分について、所定の書類を添付した期限内申告が必要です。その翌年から繰越控除を適用する年まで、連続して確定申告書を提出する要件もあります。会社の年末調整だけで、繰越手続きが続くわけではありません。[1]
繰越控除では、その年末に新居の償還期間10年以上の住宅ローンがない場合や、その年の合計所得金額が3,000万円を超える場合などにも制限があります。旧居の敷地が500平方メートルを超える場合は、超える部分に対応する損失も対象外です。
買い換えない人は、別の特例を確認する
新居を購入せず賃貸へ移る人は、この記事の買換え特例の要件にそのまま当てはまりません。一方、住宅ローンが残る自宅を売って損失が出た場合には、別の特例が案内されています。控除できる損失の限度等が違います。[3]
制度名を先に決めず、旧居の購入・売却、新居の取得・入居、双方のローン、過去の特例利用を一枚の年表にまとめます。契約前に相談すれば、年末や入居期限を過ぎてから条件に気づく事態を減らせます。
申告相談でそろえる資料
旧居の購入契約書・購入費用の記録、売却契約書・譲渡費用、新居の契約書、登記の情報、住宅ローンの条件と残高、所得の見込み、過去の申告書を用意します。税務上の損失額と特例の適用可否を分けて確認してください。