海外赴任中に日本のマンションが売れた。ローンを返し、残りは帰国後の住まいの資金にするつもりだった。ところが決済の説明を聞くと、代金の約1割が差し引かれるという。売値が変わっていないのに、使えるお金が違うのはなぜでしょうか。
売主が所得税法上の非居住者であるときは、買主による源泉徴収が関わる場合があります。日本人か外国人かだけで決まる話ではありません。契約より前に整理しておくと、決済日の資金不足を避ける準備ができます。
10.21%は「利益」ではなく、原則として支払う代金から
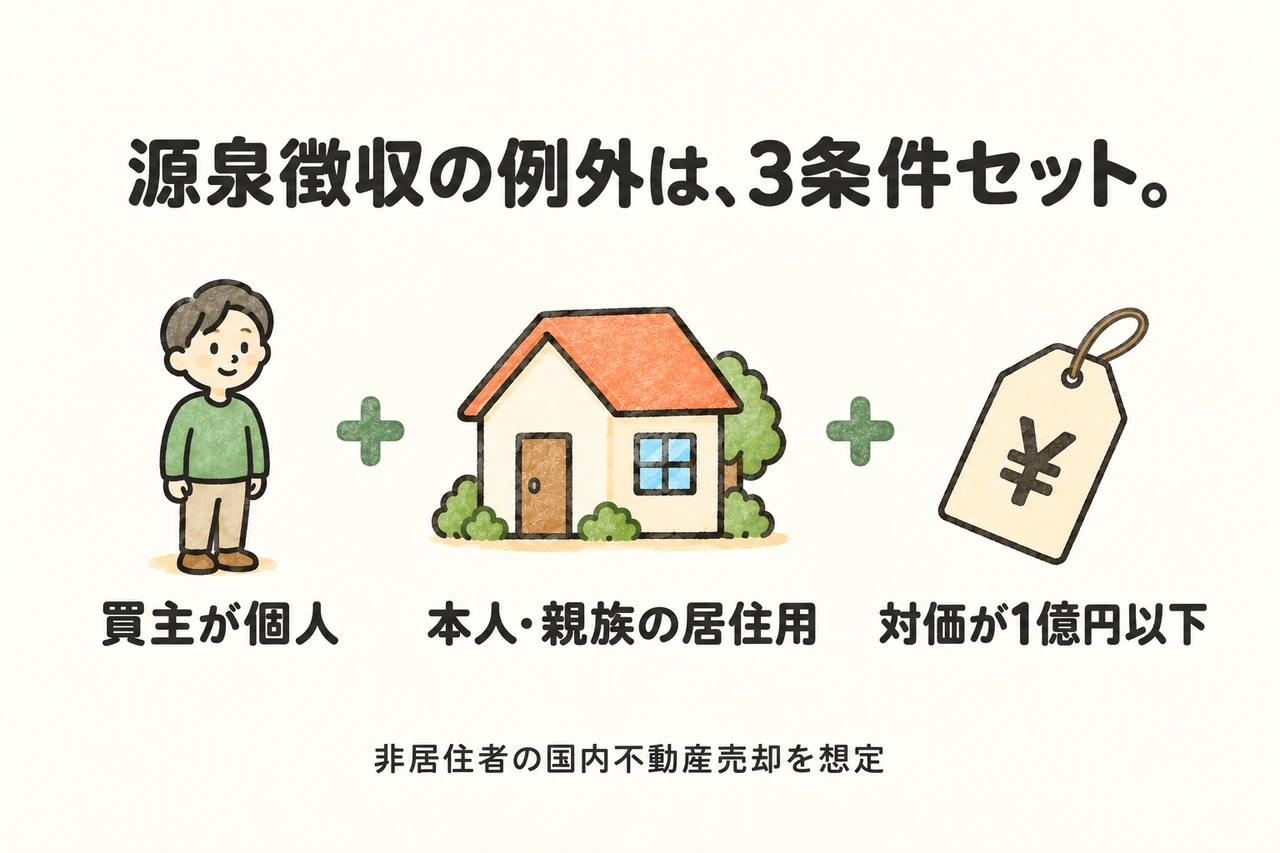
国税庁によると、非居住者等から国内の土地建物等を購入して対価を国内で支払う場合、買主は原則として支払額の10.21%を源泉徴収します。買主が個人で、自分または親族の居住用に購入し、譲渡対価が1億円以下なら例外です。法人の購入や投資用の購入に、この例外をそのまま当てはめることはできません。[1]
ここで気を付けたいのは、売主の利益だけを見て判断しないことです。購入時より安く売ったとしても、それだけで源泉徴収が不要になるわけではありません。源泉徴収と、申告して確定する所得税は分けて考えます。
海外へ代金を送れば対象外とも限りません。国外で支払っても、支払者の国内の住所や事務所等により国内払いとみなされる場合があります。送金先だけで決めず、取引全体の条件を確認します。[1]
全額受け取った後でも、返還を争うことになった例
RETIOが紹介した2020年12月10日の東京地裁判決では、宅建業者が非居住者から1,280万円でマンションを買い、源泉徴収せず全額を支払っていました。後に買主が税金を納付し、売主へ返還を請求。裁判所は所得税相当額約131万円の請求を認め、加算税等の請求は認めませんでした。[2]
代金は全額入金。その後、約131万円の税相当額を返すよう求められました。
RETIO・2022年冬号掲載の裁判例
買主は個人の居住用購入者ではなく、宅建業者です。代金が1億円以下だったという一つの条件だけでは、例外にならなかった取引です。
決済日に全額入金されたから確認は終わり、というわけではありません。売主の立場でも、買主がどの前提で処理するのかを共有し、源泉徴収額や支払いの記録を残しておく意味があります。
海外にいる期間と、日本の住所をどう判断するか
国税庁は、日本の会社員が1年以上の予定で海外支店などへ転勤する場合、一般に国内に住所を有しない者と推定され、転出後は非居住者になると説明しています。実際の判定は生活の拠点などを踏まえるため、国籍や住民票の記載だけで決めないようにします。[3]
仲介会社や税理士へは、出国日、赴任期間の予定と変更、家族の居住状況、帰国の予定を伝えます。手付金と残代金の支払いの間に出国・帰国する場合も、それぞれの時点の扱いを確認しましょう。
短期間帰国して契約書に署名したから居住者になる、などと自己判断するのは避けます。帰国の時期を変えれば必ず有利になるという話ではなく、実際の生活と取引日程を正しく説明するための整理です。
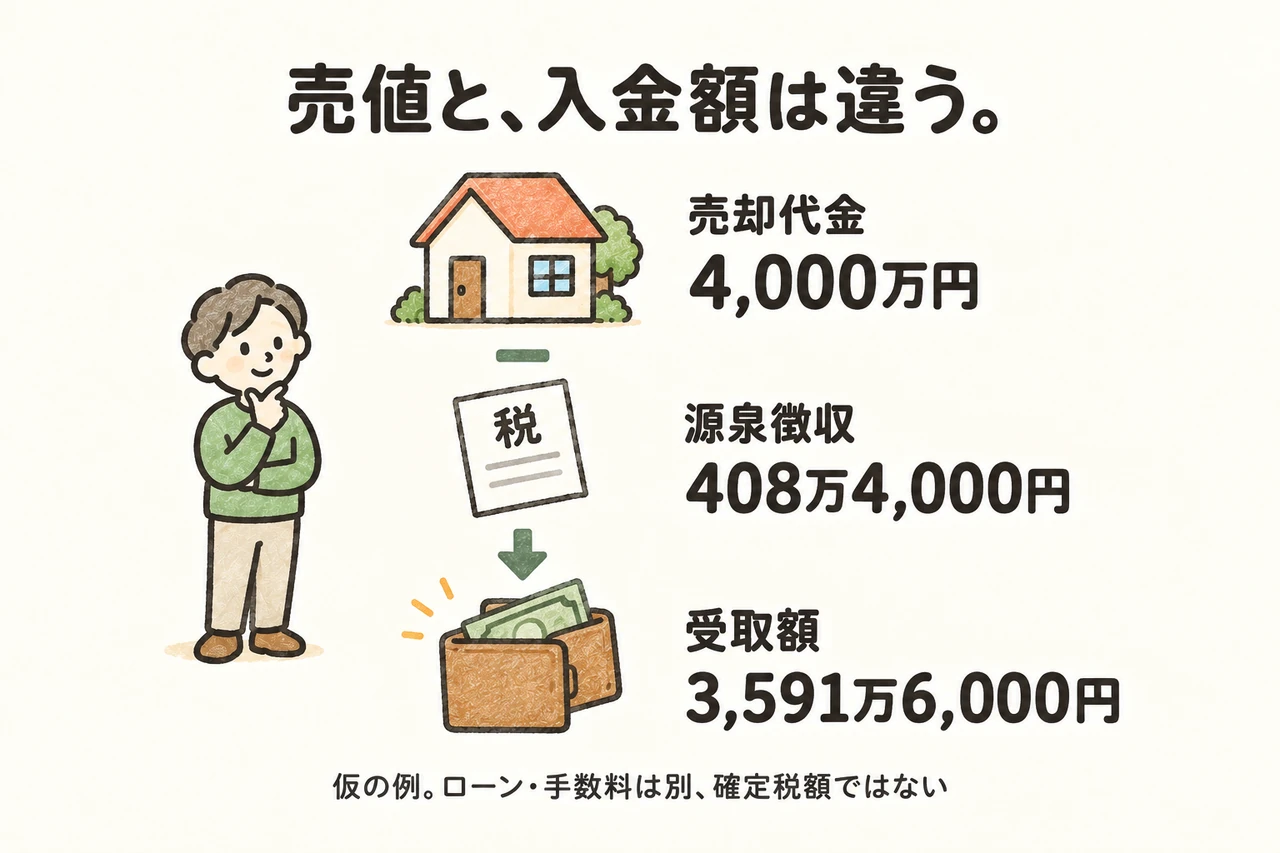
4,000万円の売却でも、決済時に4,000万円を使えるとは限らない
源泉徴収の対象となる4,000万円を国内で一括で受け取る、という仮の例を考えます。10.21%は408万4,000円で、源泉徴収後の受取額は3,591万6,000円です。ここからローン返済や仲介手数料等が別に必要になります。
この例は手付金の精算などを省いた、資金の流れを見るための計算です。実際の決済では、これまで受け取った代金や精算項目を含めて入金額を確認します。手元の資金がローン返済や次の家の支払いに足りるかを、決済明細で確かめます。
非居住者が日本の不動産を売った所得は、原則として日本で確定申告が必要です。源泉徴収額の還付を受けるために申告することもできますが、全額が必ず戻るわけではありません。還付を見込む場合も、確定額や入金時期が決済日にそろう前提で資金を組まないようにします。[4]
海外から売るなら、申告まで担当をつないでおく
国税に関する申告や書類の受領等が必要な非居住者は、納税管理人を定める必要があります。帰国して居住者になった際などには、解任の届出も確認します。売買の担当者が、そのまま税務手続きもすべて行うとは限らないので、担当を明確にしておきます。[3]
今後の帰任時期や買主が変われば、再確認する条件も変わります。買付けの段階、契約前、決済前に同じ情報を更新するのが実践的です。海外と日本の時差も考え、確認に必要な時間を売却日程へ入れます。
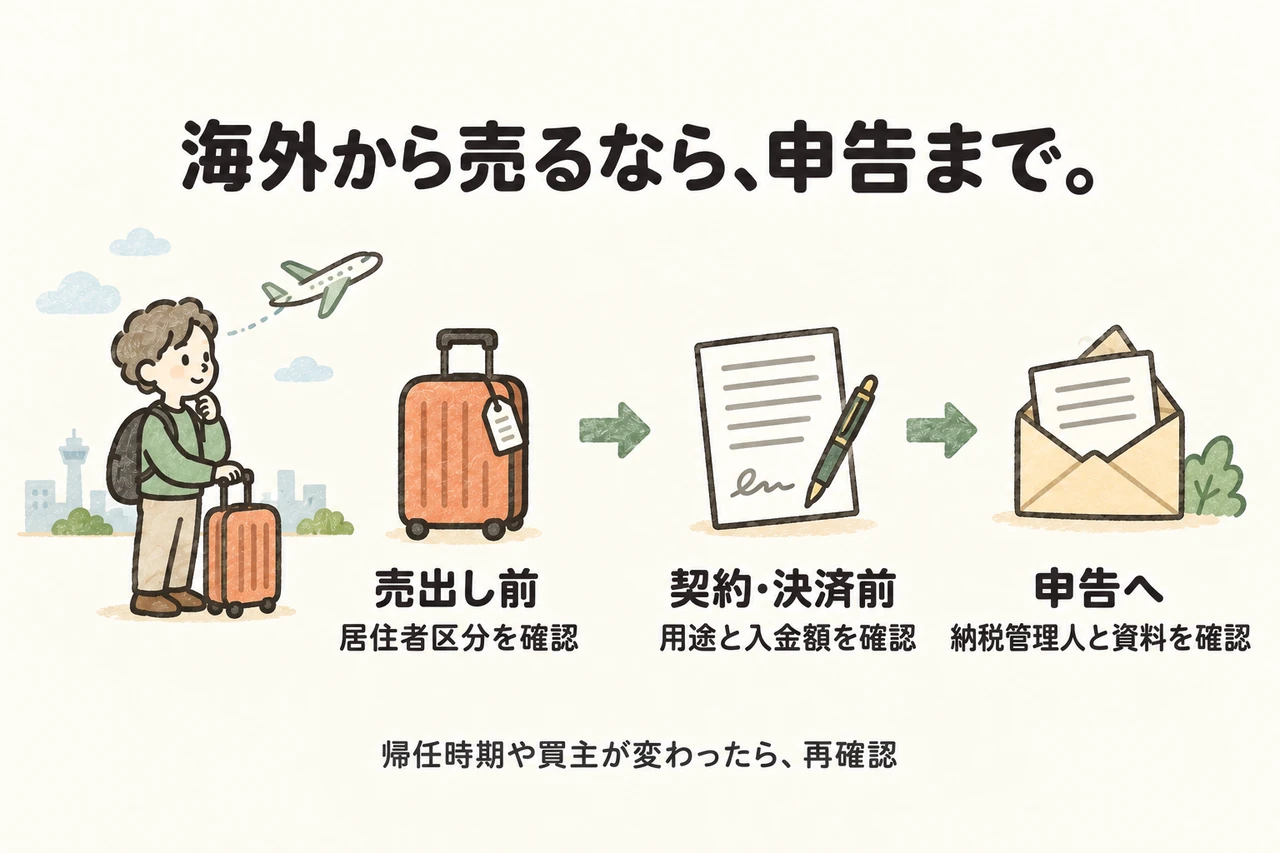
売出し前に、決済の仮明細を一枚
売主の居住者区分、買主の属性・用途、源泉徴収の要否、差し引いた入金額、ローン返済、申告の担当を並べてください。査定額だけで次の家の予算を決めず、いつ使えるお金なのかまで確認しましょう。