家を売った資金で中古の住まいを買い、台所や浴室を使いやすく直す。せっかくなら、あちらもこちらも、と見積書に目が向きます。「工事費の1割が戻るなら」と思えば、予算も少し広げたくなるかもしれません。
けれど、まだ決まっていない減税まで財布に入れると、使えるお金が実際より多く見えてしまいます。所得税のリフォーム促進税制で使う「標準的な工事費用相当額」は、支払った工事代金そのものではありません。新居の楽しみを予算の不安に変えないために、計算の入口を確かめましょう。
見積書と、減税の計算書は同じではない
2026年10月15日のSUUMOジャーナルは、リフォームの減税と補助金について国交省を取材し、実際の支払額と制度の基準額の違いを取り上げています。国交省の公式Q&Aでも、対象工事ごとの単位当たり金額と所定の面積等を使う計算方法が説明されています。[1][2]
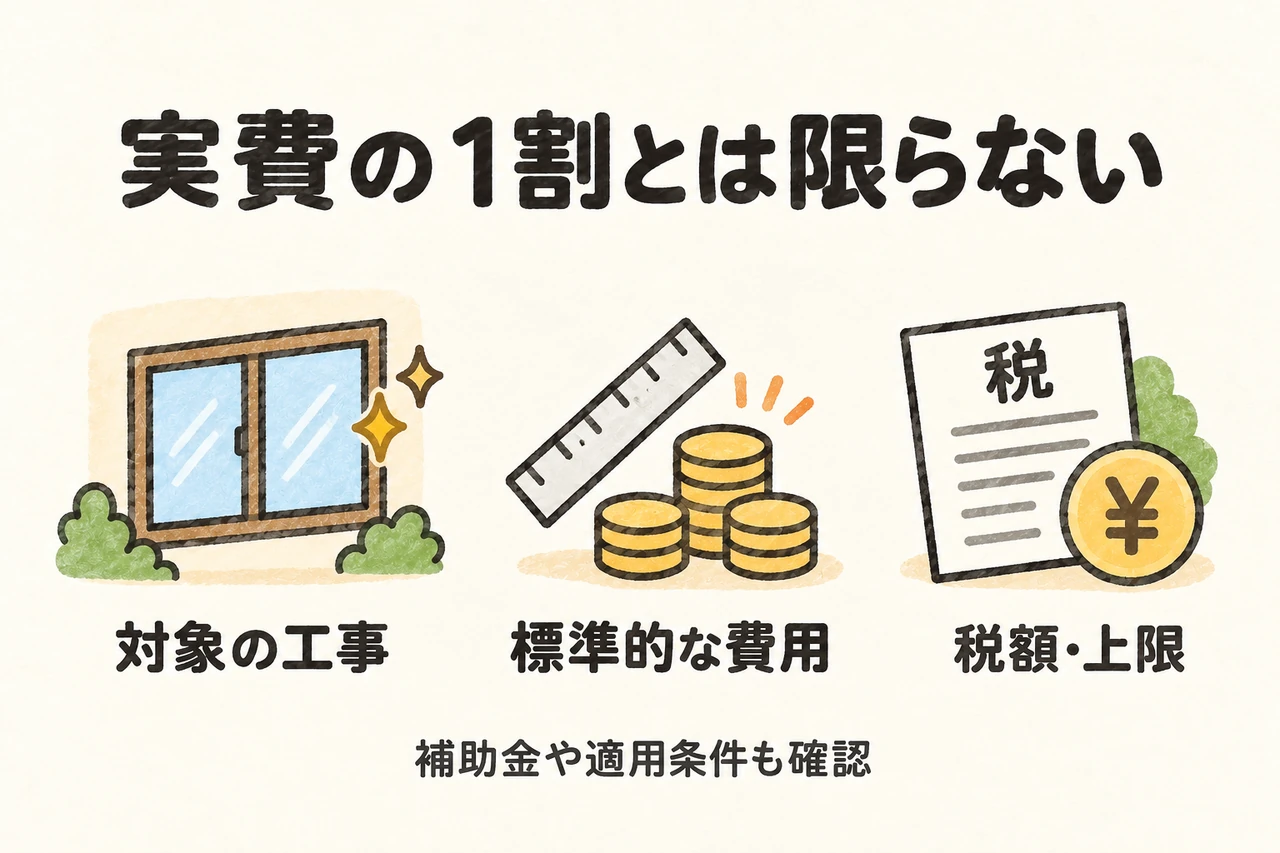
同Q&Aでは、実際の工事費用が費用要件を満たしていても、標準的な工事費用相当額が基準に届かなければ、対象の所得税減税は使えないとしています。工事業者の見積書だけで計算を終えず、減税の対象になる工事と金額を、別に確認する必要があるのです。[2]
「全部の工事に1割」ではない
耐震、バリアフリー、省エネ、同居対応、長期優良住宅化、子育て対応など、制度が定める工事と要件があります。単独の壁紙の張替えや外壁塗装などは原則として対象外とされる一方、対象工事に必然的に伴う場合には一体として扱うことがあります。工事名だけで判断せず、内容を確認します。[2]
10%の控除には工事別の限度額があり、限度額を超える部分や併せて行う一定の増改築等には、別途5%の控除の仕組みもあります。標準的な費用で計算する部分と、実費を使う部分を一つに混ぜないことが大切です。[3]
仮の計算でも、条件と税額を先に置く
例えば、10%控除の対象となる標準的な費用が、補助金等を差し引いた後で150万円と確認され、全要件を満たし、工事別の限度内だったと仮定します。この部分の計算は150万円×10%=15万円です。支払い総額が250万円でも、この部分を25万円とは計算しません。
これは説明のための仮定で、他の工事や5%部分を含む実際の控除総額ではありません。また、控除の計算額がそのまま現金で支給される制度ではなく、所得税額による制約があります。税金をいくら負担する年なのかまで確認して、手元に戻る額を見積もります。
補助金を併用するときは、引く額も確認する
公式Q&Aでは、工事に使った補助金等を差し引いて費用要件や控除額を計算する説明があります。所得税と固定資産税では費用の基礎が異なり、同じ数字を使えるとは限りません。交付決定通知と証明書の金額の整合も確かめます。[2]
補助金の申請と税の申告は、手続きも締切も別です。工事業者には、どの制度の対象と考えているか、証明書を誰が発行するか、工事着手前に必要な申請がないかを聞いてください。工事費から補助金も減税も二重に満額引いて、自己資金を決めないようにします。
新居の契約前に、入居年と要件をそろえる
国交省の現行案内は、所得税では2026年1月1日以降の居住開始、固定資産税では2026年4月1日以降の工事完了に対応する要件を掲載しています。床面積や所得、対象者、工事内容、居住時期などを組み合わせて確認する必要があります。[3]
減税が使えなかった場合でも支払える予算を先に決めると、売却代金を使い切る計画を避けやすくなります。退職等で今後の所得が変わる場合や、旧居の売却特例を使う場合は、住宅ローン控除等との関係を含め、税務署や税理士へ具体的な資料で確認しましょう。
見積書と一緒に確認する五つ
対象工事の区分/標準的費用と実費の内訳/補助金の額/証明書の発行者/入居年の所得税と他の特例。減税額が未確定の間は、確定した手持ち資金と分けて管理します。