今月の返済は何とかなる。でも、来月も同じように払えるかは分からない。そんな時、家を売る広告を見ると「すぐ現金になるなら」と考えたくなります。先に整理したいのは、いくらで売れるかだけでなく、返済の条件と、いつまでに何を決める必要があるかです。
金融庁は2026年9月1日~12月31日、多重債務者相談強化キャンペーンを実施しています。各地の相談会や常設窓口を探せる案内が公開されています。年末まで待つ必要はありません。住宅ローンの相談は借入先へ、借金全体や生活の立て直しは専門窓口へと、相談を分けて進めます。[1]
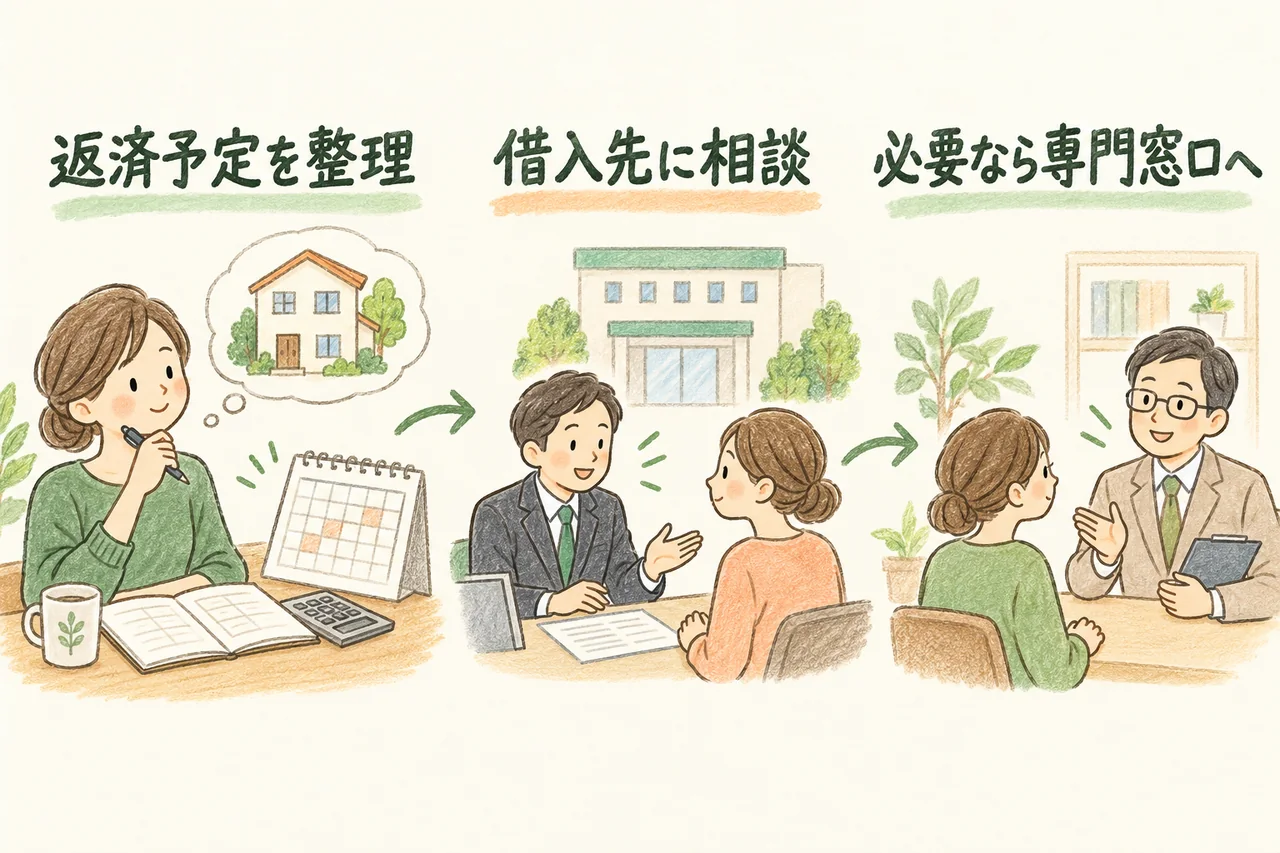
まず借入先の返済相談窓口へ、次の支払日を伝える
返済予定表や契約時の書類で、借入先と連絡先を確認します。金融機関の公式サイトを使い、「住宅ローンの返済相談をしたい」と伝えて担当につないでもらいます。契約内容を見ないまま、返済停止や借り換えを自己判断で決めないようにしましょう。
住宅金融支援機構の返済中の方向け案内では、具体的な返済相談・申請手続きは返済中の金融機関へ問い合わせるよう説明しています。機構のカスタマーセンターは制度概要などの案内と区別されています。機構の融資を利用していない人は、自分の貸付金融機関に確認してください。[2]
カードローンなどもあるなら、相談会を別に探す
金融庁のキャンペーン案内から、所在地の都道府県や財務局、弁護士会、司法書士会の開催情報を確認できます。相談内容には債務整理、家計管理、専門家への紹介などが示されています。開催日、予約の要否、費用は個別の主催者の案内で確かめます。[1]
金融庁の代表電話に個別の返済条件の変更を頼む仕組みではありません。複数の借金があるなら、住宅ローンだけの資料ではなく、借入先ごとの残高と支払日を並べて持っていきましょう。秘密の扱いや同席者の希望も予約時に聞けます。
「任意売却なら借金が消える」とは考えない
売却代金で完済できない場合、抵当権の扱いなど債権者との調整が必要です。住宅金融支援機構の任意売却の案内も、機構または委託先の債権回収会社への相談を前提にしています。これは機構の融資住宅等の手順で、すべての住宅ローンに同じ条件が適用されるわけではありません。[3]
売却して残る債務の金額・返し方と、転居後の住居費まで一緒に確認します。任意売却という言葉だけで、債務免除や住み続けられることを約束する説明には依拠しないようにします。
初回相談は、書類が全部そろわなくても期限を知らせる
返済予定表、残高が分かる資料、収入・生活費のメモ、届いている通知を用意します。分からない残高は推測で埋めず「未確認」に。裁判所や債権者から期日のある通知が来ている場合は、その種類と期限を最初に伝えて、必要な専門相談先を確かめます。
大きな決断の前は、書類を探すだけでも疲れるものです。完璧な家計簿を作り終えるまで連絡を延ばすより、いま分かる事実と次の支払日から話を始めましょう。
電話の横に置く、返済相談の1枚
返済相談メモ(編集部作成・正式な申請書ではありません)
次の支払日・不足しそうな額:__
住宅ローンの借入先・残高・毎月返済・延滞状況:__
その他の借入先と残高・支払日:__
世帯収入・生活費・手元資金:__
収入変化の理由と見通し:__
届いた通知と期限:__
聞きたいこと:返済方法変更の条件・追加負担、売却した場合の残債、次回までの必要資料。
この段階で「必ず売る」と決める必要はありません。金融機関と専門家に現状を伝えたうえで、売却を含む選択肢を比べるための準備です。
冒頭の手順の図解を大きく見る(条件と詳しい操作は本文を参照)