きょうだい3人で実家を相続し、売った後に手元へいくら残るかを計算している。「空き家は3,000万円控除」と聞けば、税金はそれほどかからないのでは、と少しほっとするかもしれません。けれど、この名前だけで電卓をたたくと、見込みがずれる場合があります。
2024年1月1日以後の譲渡では、対象の家屋や敷地等を取得した相続人が3人以上の場合、空き家特例の控除限度額は各2,000万円です。きょうだいの人数からすぐ答えを出さず、まず、誰が実家の何を取得したかを整理しましょう。[1]
法定相続人の人数だけでは決まらない
国税庁が案内するのは、被相続人の居住用財産、いわゆる相続した空き家の譲渡所得の特例です。自分が住んでいたマイホームの3,000万円控除とは対象と条件が異なります。空き家であればどんな相続物件にも使えるわけではありません。
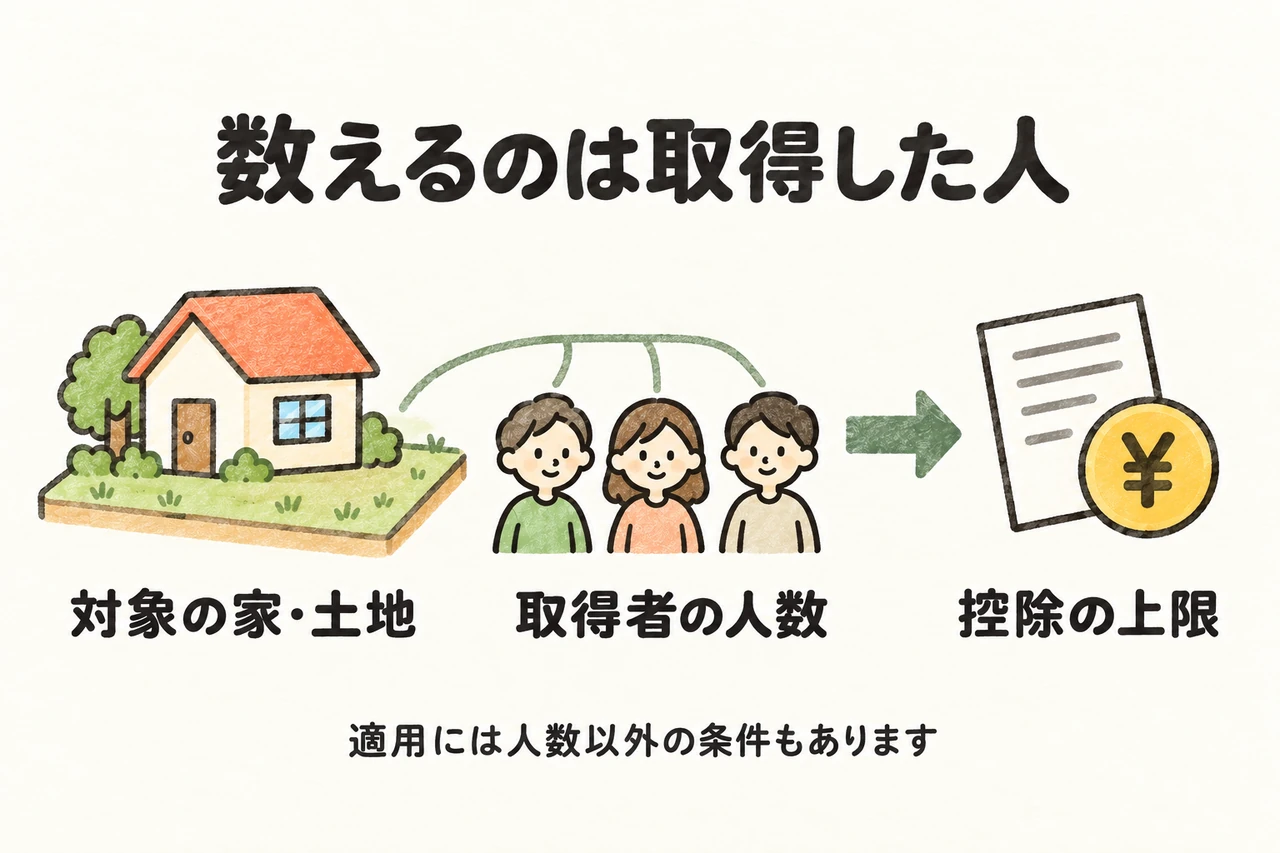
では、3人という人数はどう数えるのでしょうか。例えば、きょうだい3人のうち、1人が実家の家屋と敷地を取得し、残る2人が預金を取得したと仮定します。この場合、法定相続人が3人いるという理由だけで、対象不動産の取得者を3人とは数えません。遺産分割の内容に戻って確認するのが出発点です。[1]
家だけ、土地だけを取得した人の扱いにも注意
国税庁の通達は、人数を数える際に、対象家屋だけ、または敷地等だけを取得した相続人も含まれることを示しています。一方、家屋を取得せず敷地だけを相続した人について、本人はこの特例を使えないという設例も掲載しています。[2]
人数の判定に含まれることと、その人自身が控除を使えることは別です。家と土地を違う人が取得した場合、持分を分けた場合などは、遺産分割協議書と登記を示して税務署や税理士へ確認しましょう。
3人で売却益を分ける、仮の計算
対象の家屋と敷地を3人が各3分の1ずつ相続し、各人の特例適用前の譲渡所得が2,500万円で、他の全要件も満たすと仮定します。この場合、各人の限度額2,000万円を引いた残りは500万円です。3,000万円を引けると思っていれば、課税される所得をゼロと見誤ります。
これは人数による違いを見る計算例で、税額そのものではありません。ここでいう譲渡所得は、売却代金ではなく、取得費や譲渡費用等を反映した税務上の利益です。建物の取得費には減価償却の調整もあるため、買った額と売った額の単純な差とも異なります。
建築年、利用状況、売却価格にも条件がある
対象家屋は原則として1981年5月31日以前に建築され、区分所有建物ではないことなどが必要です。相続直前に親以外の居住者がいなかったことが基本ですが、老人ホーム等への入所には別の条件での扱いがあります。相続後に貸したり、自分が住んだりした場合の影響も確認します。[1]
売却代金1億円以下という要件や、耐震基準への適合・取壊しの方法と期限などもあります。共有者が別々に売る場合等には、他の譲渡を含めた判定が問題になることもあります。各人の持分の売却額だけを見て適用を決めないでください。
2027年末だけを見て、準備を後回しにしない
確認時点の制度の対象は2027年12月31日までの譲渡ですが、さらに相続開始から3年を経過する日の属する年の12月31日までという売却期限もあります。自分の相続日によっては、2027年末より先に期限を迎えます。[1]
制度全体の期限と、自分の相続に基づく期限を分けて確認します。市区町村の確認書等の準備に加え、確定申告も必要です。確認書を取得しただけで、税の全要件を満たしたことになるわけではありません。売出し前から、利用状況と書類を整理しておきましょう。
税務相談のための一覧
家屋・敷地それぞれの取得者と持分/相続日/建築年/相続前後の利用/売却予定額・時期/耐震・解体の予定。他の相続人の売却も含め、対象不動産全体を説明します。