売買契約が済み、引っ越しの予定も決まった。使わなくなる家の火災保険を、早めに解約したくなるかもしれません。でも、鍵を渡すまでの間に火災や水濡れが起きたら、誰のどの保険で対応するのでしょうか。
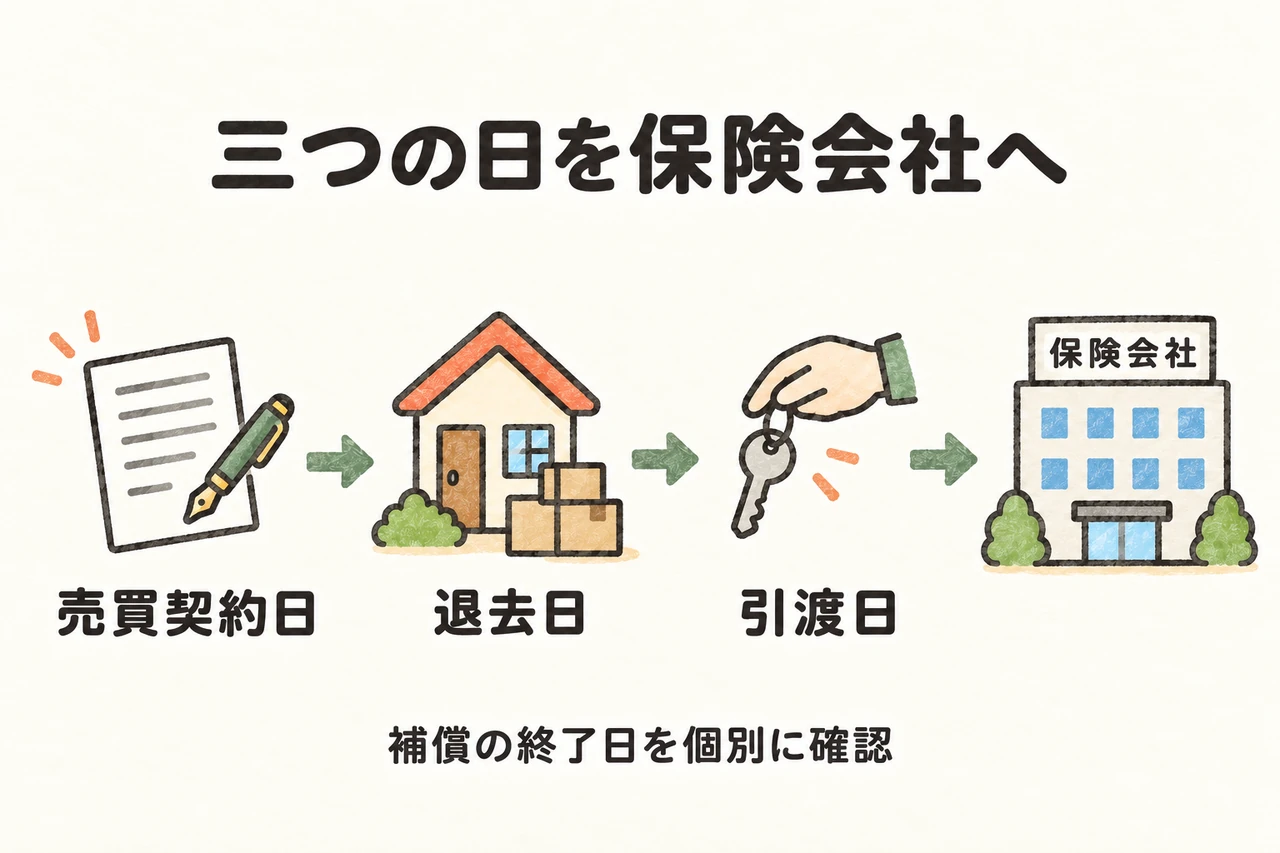
売買契約日、退去日、引渡日は、同じ日とは限りません。保険の終了日を決めるときは、この三つを並べ、売買契約の取り決めと保険の約款の両方を確認します。
売却が決まったら、保険会社にも連絡する
日本損害保険協会のQ&Aは、建物を譲渡する場合、保険会社への通知が必要であると説明しています。また、保険契約の権利・義務を買主へ移す場合には、譲渡前にあらかじめ申し出て承認を得る手続きが必要です。[1]
契約の引継ぎは、売主と買主だけで「保険も付けておきます」と決めれば終わるものではありません。家の売買契約と、保険会社の承認を混同しないようにします。買主が新しく契約するのかも含め、担当者同士で確認する項目を整理しましょう。
同協会のQ&Aでは、建物の譲渡によって保険契約が失効する場合と、事前の承認により契約を移転する場合を説明しています。未経過期間の保険料は、保険会社が定める計算方法で返還されるとしています。
三つの日を伝え、空白ができないか聞く
日程のずれを見るための仮の例です。売買契約を10月1日、退去を10月15日、引渡しを11月1日とします。契約日に保険をやめれば、その後の退去作業や引渡しまでに、今の契約では補償されない期間をつくることになります。
だからといって、全ての契約で一律に11月1日を解約日にすればよいと決まるわけではありません。所有権が移る時期や、引渡し前の損害をどう扱うかは、売買契約の内容も関わります。仲介会社と保険会社へ、同じ日程表を見せて確認してください。
退去して空き家になる期間も伝える
退去した後も、家は引渡しまで残ります。建物の利用状況が変わる場合に連絡が必要か、今の契約で何が補償されるかを保険会社へ確認しましょう。保険証券だけでなく、重要事項説明書や約款も手元に置きます。
火災保険という名前でも、事故の種類や補償範囲は商品・契約によって違います。水濡れ、風災、水災、地震等をまとめて「何かあっても出る」と理解しないことが大切です。[3]
ここで紹介しているのは、公表された制度・契約の説明です。売却中の実在世帯が、どの事故でいくら受け取れたかという結果は示していません。自分の契約に当てはめる確認が必要です。
新居の保険と、家財の移動も一緒に整理する
旧居の建物の補償が終わる日と、新居の補償が始まる日は別に確認します。家具を移す日や、旧居に家財を残す期間も伝え、家財の所在地変更等の手続きが必要かを聞きます。
引越し業者が扱う荷物の補償を、住宅の火災保険と同じものとして考えないでください。建物、家財、運送中の荷物を分けると、どの契約先に何を質問するかが明確になります。
引渡しが延びたとき、誰に連絡するかを決める
決済や工事の都合で引渡日が変わることも考えられます。保険の終了・開始日を先に設定した場合は、日程変更が分かった時点で保険会社へ連絡し、変更できるか確認します。
戻る保険料については、残りの日数から単純に日割り計算せず、保険会社の見積もりを取ります。返還額を少し増やすことより、必要な期間の補償を途切れさせないことを先に考えましょう。連絡した日、回答、確定した日付を記録しておけば、引渡し前の最終確認にも使えます。
保険会社へ伝える日程表
売買契約日、退去日、所有権移転・引渡予定日、新居の利用開始日をそろえます。「旧居の補償がいつまで必要で、新居はいつから必要か」「延期時はどうするか」を確認し、回答を保存しましょう。