「家はそちらへ渡す。その代わり、ほかの財産はこう分けよう」。離婚の話し合いがまとまりかけたとき、家を渡す側に納税資金が必要かどうかまで確認できているでしょうか。
代金を受け取る売買でなくても、土地建物を財産分与すると譲渡所得の計算が必要になります。住む人を決める話と、税金を払う人のお金の話を分けておくことが、合意を後から揺らさない準備になります。
現金を受け取らなくても、渡す側の譲渡所得を計算する
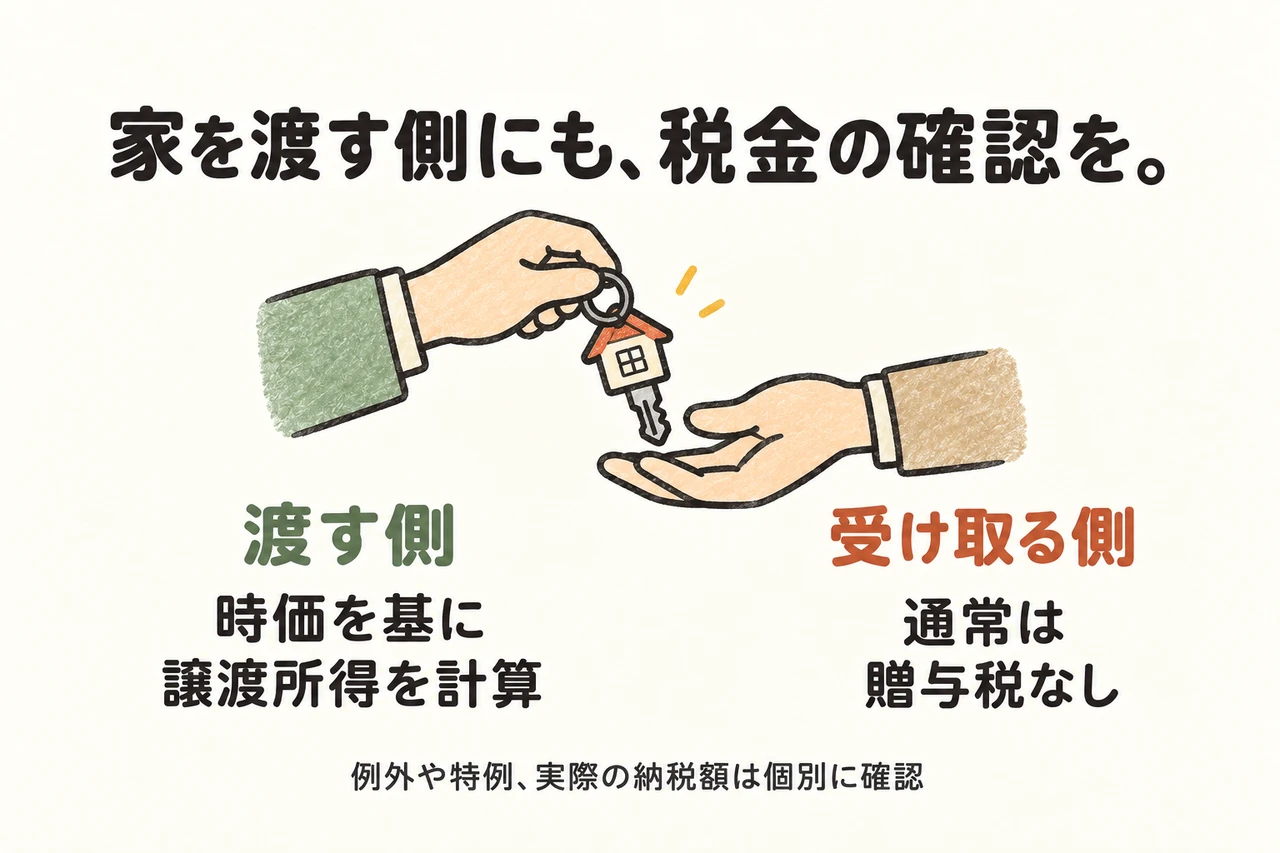
国税庁の説明では、土地建物で財産分与をした場合、分与した人に譲渡所得の課税が行われます。収入金額になるのは分与時の時価です。現金を受け取っていないから税務上も何も起きない、という扱いではありません。[1]
ただし、時価そのものに一律の税率をかけた額を全員が払うわけではありません。取得費や譲渡に関する費用、使える特例、所有期間などを確認して計算します。まずは時価をどう見積もるかと、購入時の資料があるかを整理しましょう。
住宅ローンの残高だけを見て「財産が残らないから税金もない」と判断するのも避けたいところです。ローンを返すための資金と、譲渡所得の計算は別々に確認します。
税金を払う人の思い違いが、最高裁まで争われた
1989年9月14日の最高裁判決には、夫が不動産全部を妻へ財産分与した後、自分に2億円を超える譲渡所得税が見込まれると知った事例があります。契約時は妻に課税されると思い、その負担を気遣う発言をしていました。最高裁は原判決を破棄し、錯誤などについて審理を尽くすため差し戻しました。[2]
夫も妻も、家を受け取る妻の側に税金がかかると考えていました。
裁判例・昭和63年(オ)385号(RETIO掲載)
確認できた結論は破棄・差戻しまでです。家が戻った、税金が免除された、という結末ではありません。税負担の認識が、財産をどう分けるかという合意の前提に深く関わった事例として読む必要があります。
また、この判決は旧民法下のものです。2020年4月に原則施行された債権法改正では、錯誤の効果は無効から取消しへ変わりました。現在の合意を税金の見落としだけで必ず取り消せると考えず、合意する前に税務と法律の両面を確認することが重要です。[4][5]
受け取る側にも、将来の売却のために残す資料がある
財産分与を受ける側には、通常は贈与税がかからないと国税庁は説明しています。ただし、事情を考慮しても分与額が多過ぎる場合などには例外があります。「離婚の名目なら、いくら渡しても非課税」とは言えません。[3]
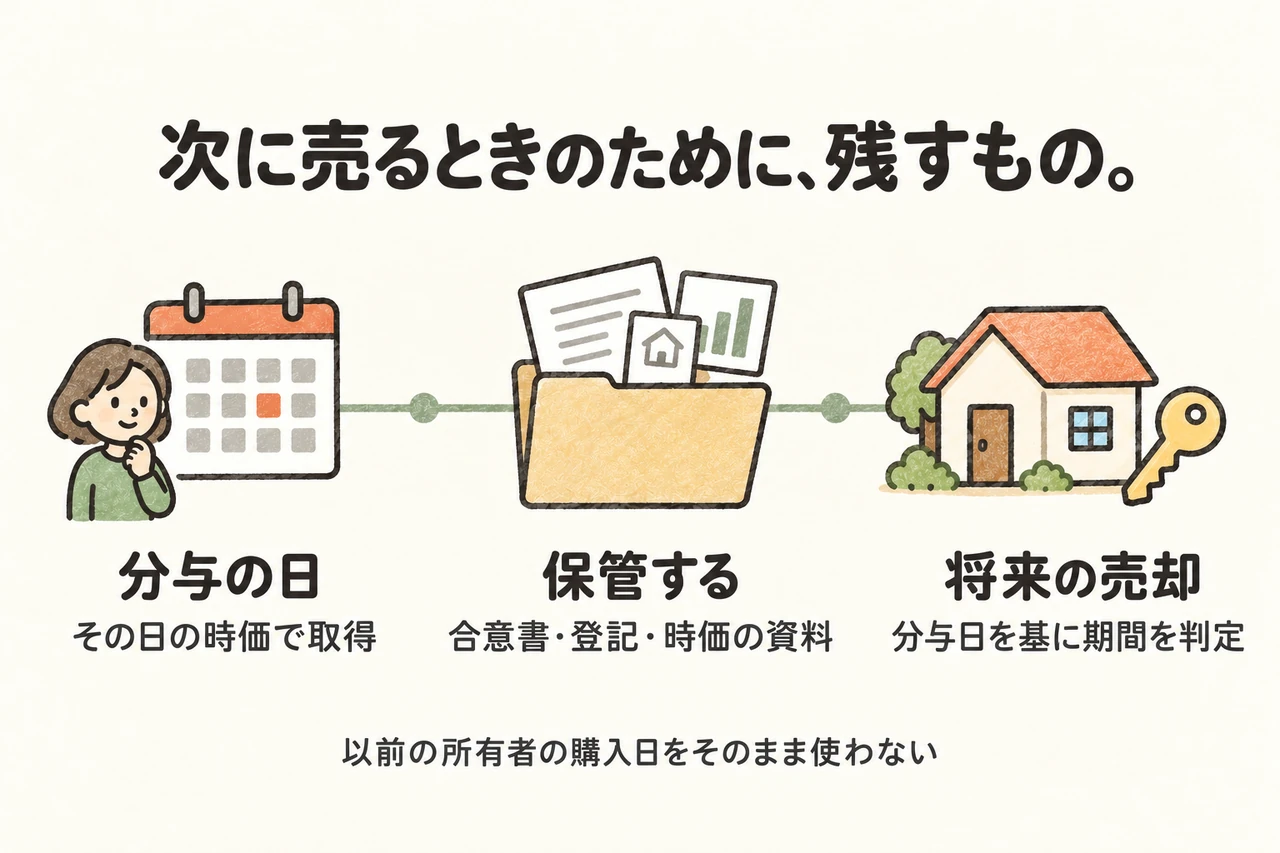
土地建物については、受け取った日に、その時の時価で取得した扱いになります。将来売るときの長期・短期の判定も、分与を受けた日を基に行うという点が、国税庁の説明にあります。[1]
そのため、名義が変わった後も、分与の日付、時価を検討した資料、合意書、登記関係の書類を残します。今住む人を決めるだけでなく、その人が後で売るときに困らない資料まで渡す、という視点です。
家を渡す案と、売って現金を分ける案を比べる
家を渡す案では、住まいを残せる一方、渡す側の税金や残る債務をどう賄うかが課題になります。売る案では代金から精算しやすくなりますが、次の住まいと引っ越し、売却までの期間が必要です。どちらが有利かは家族の事情と物件条件で変わります。
比較する紙には、家の時価、ローン残高、各案の費用と税金の見込み、各自の住み替え費用、手元に残る現金を書きます。「財産を半分ずつ」という言葉だけでは、払う時期が違うお金や、すぐ現金化できない財産までそろえて比べられません。
ローン契約がある場合は、名義や債務の扱いを金融機関へ確認します。夫婦間で支払い担当を決めることと、金融機関が債務者の変更などを認めることは別の問題として進めます。
これからの住まいと、納税する時期を同じ予定表へ
将来その家に住み続けるか、数年後に再売却するかによって、必要な現金や資料は変わります。現在の査定額を将来の売値と決めつけず、維持費や修繕費を負担する期間も含めて考えます。
編集部が勧めたいのは、合意前に専門家へ見せる数字を夫婦それぞれで曖昧にしないことです。税理士には税務の計算、弁護士には合意内容や責任関係、金融機関にはローン条件を確認し、確認した前提を一枚にそろえます。
「誰が家を持つか」が決まった後に、「誰が、いつ、何から払うか」で話が戻らないように。次の生活へ進むためのお金を、家の評価額の陰に隠さない準備が必要です。
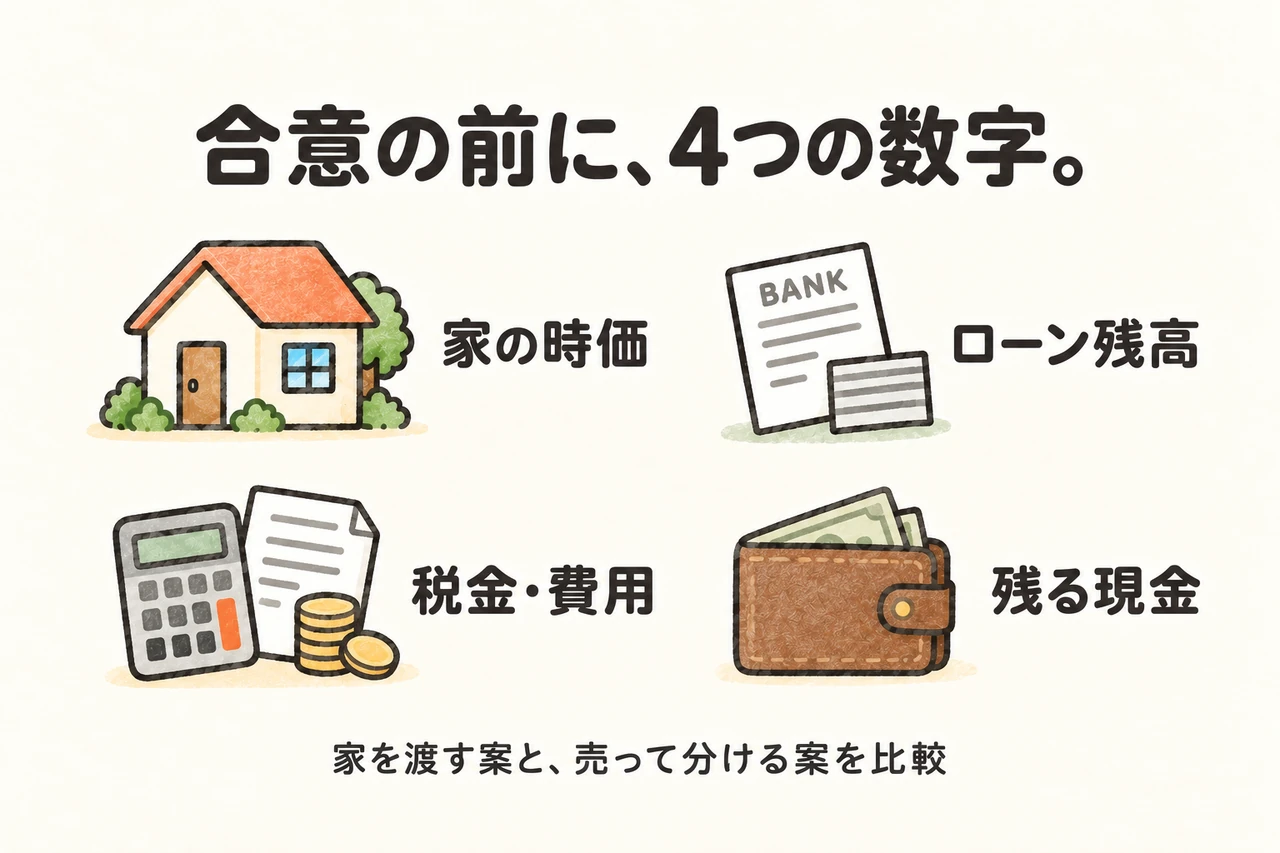
合意の前に、四つの数字をそろえる
時価、ローン残高、税金・費用の見込み、各自に残る現金。この四つを、家を渡す案と売る案で並べてください。金額が未確認の欄は空欄のまま専門家へ持参し、推測で埋めないことから始めましょう。