引っ越さずに、まとまったお金を受け取れる。老後の生活費やローンの返済が気になるとき、リースバックは頼もしく見えます。いつもの台所も、近所の付き合いも、そのままにできるかもしれません。
ただ、売却代金が振り込まれたあとも、暮らしは続きます。受け取るお金は一度。払う家賃は、住んでいる間ずっと。この時間の違いを、実際に寄せられた相談から考えてみます。
家賃9万5,000円。払えていた家計が変わった
「年金が減って家賃の支払いが遅れるようになった。」
国民生活センター「見守り新鮮情報」第453号(2023年6月13日公表)
この相談者は、マンションを1,000万円で売り、月9万5,000円の家賃で住み続ける契約をしていました。当初は夫婦の年金が月25万円以上。ところが夫を亡くして収入が減り、支払いが遅れるようになったといいます。[4]
家賃が高くなった話ではありません。暮らしを支える収入のほうが変わったのです。「いま払える」と「一人になっても払える」は、別の計算です。契約前には、家族構成が変わった場合の収入も確かめておきたいところです。
この公表資料に、その後の退去や解決の記載はありません。また、国民生活センターが2025年に公表した別の相談には、家賃の値上げで支払いが難しくなったケースもあります。収入が減る場合と家賃が上がる場合、両方を家計表に置いてみましょう。[1]
売却と賃貸、二つの契約を一緒に読む
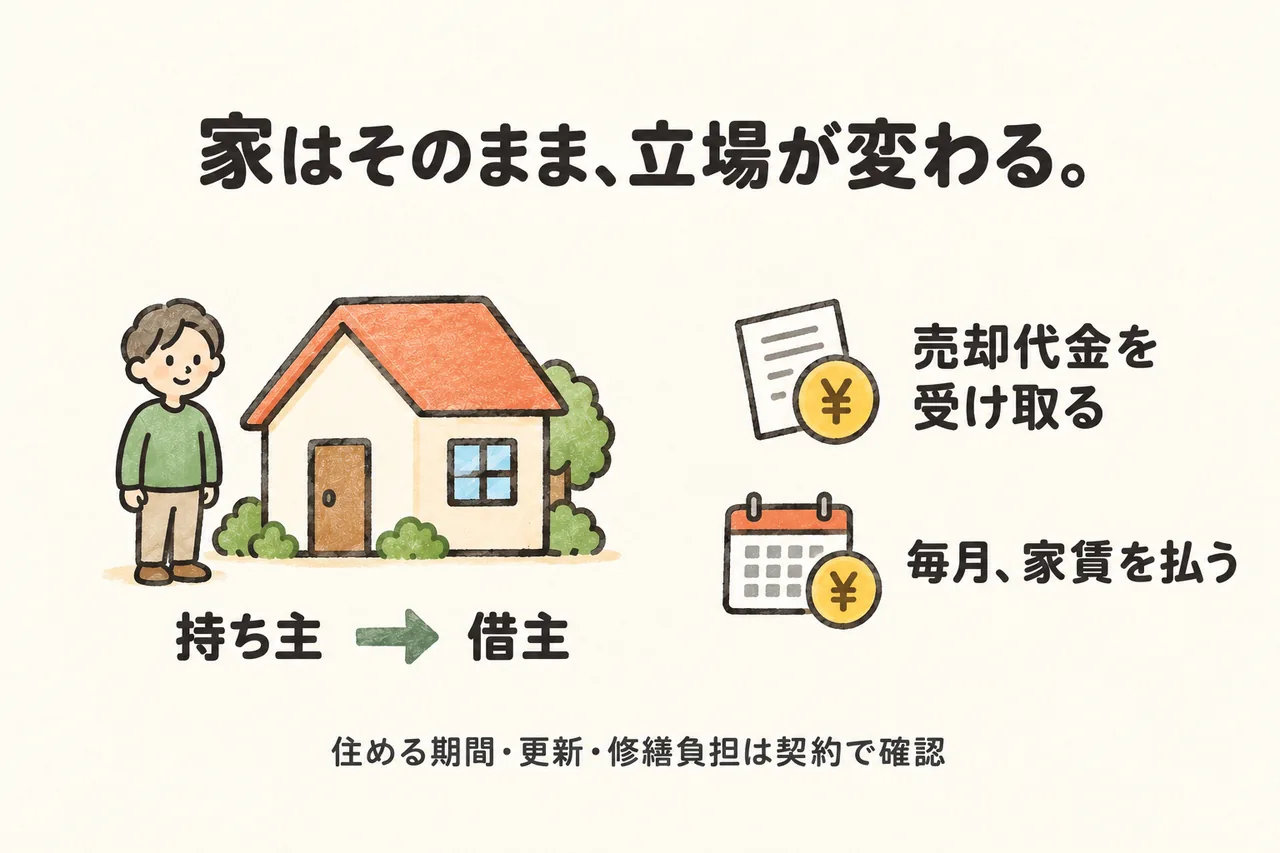
リースバックでは、自宅を売る契約と、その家を借りる契約を結びます。同じ場所に住んでいても、所有者から借りる人へと立場が変わります。売買価格に納得できても、賃貸借の条件が希望に合うとは限りません。
たとえば定期借家契約は、定められた期間が満了すると終了します。その後も住むには双方の合意による再契約が必要です。「再契約の予定がある」という説明だけで、住み続けられる保証にはなりません。契約の種類、期間、再契約の条件を、書面で示してもらいましょう。[3]
家賃の変更条件や、給湯器などが壊れたときの修繕負担も確認を。売却代金のページだけで話を終えず、毎月の暮らしに関わるページまで一緒に読むことが大切です。
解約を申し出てから、違約金の重さに気づく
「勧誘時に一切説明されておらず納得できない。」
国民生活センター「見守り新鮮情報」第552号(2026年10月1日公表)
こちらは長時間の勧誘を受け、自宅を1,200万円で売る契約をした事例です。後日、親族に売却価格の安さを指摘されて解約を申し出ると、手付金50万円の返金に加え、違約金50万円を請求されたといいます。契約書には違約金の記載がありました。[5]
資料から確認できるのは請求されたところまでで、支払いや解決の結果は不明です。ただ、サインする前なら確かめられたことが、サインの後では争点になっています。
不動産業者に自宅を売る契約は、クーリング・オフの対象ではありません。後で無条件にやめられると思わず、解除できる時期と費用まで先に確認してください。強引な勧誘などで困ったときは、一人で判断せず消費生活センターへ相談できます。[5]
2026年10月の見直しで、何が明確になった?
2026年10月1日施行の国土交通省のガイドラインは、住宅のリースバックに適用される宅建業法の規制を具体化しました。家賃や契約期間、更新、修繕負担、違約金など、判断に重要な事項を故意に伝えない行為や、拒絶後も勧誘を続ける行為などが禁止されることを明確にしています。[2]
売買価格や家賃の算定根拠、売却代金と契約期間中の累計家賃の比較を示すことは「望ましい対応」とされています。すべてが新しい一律の義務になったわけではありません。
この見直しで、永久に住める権利や家賃が変わらない保証ができたわけでもありません。2026年10月9日時点では、施行後にトラブルがどの程度減ったかはまだ判断できません。説明が整うかを見守りながら、自分の契約条件は個別に確認する必要があります。
「受け取る額」の隣に、10年分の家賃を書く
ここからは仮の計算です。売却代金が2,000万円、家賃が月10万円なら、家賃だけで10年間に1,200万円、15年間に1,800万円。家賃の変更はないものとし、諸費用や保険、修繕などは含めていません。
この合計を見て、受け取る2,000万円の印象は変わるでしょうか。まとまった預金ができても、毎月そこから取り崩すなら、残高は減っていきます。自分の年金や給与で不足する額を月ごとに書くと、何年先に資金が足りなくなるかを考えやすくなります。
ただし、売却代金から家賃を引くだけで損得は決まりません。売れば家の所有権を失い、将来の売却や相続に残せる資産も変わります。所有し続けるなら税金や修繕がかかります。通常売却して小さな住まいへ移る案も並べ、通院や引っ越しの負担を含めて比べてください。
契約書を持ち帰って、家の食卓でもう一度
短期間だけ今の家に残りたい人と、この先ずっと暮らしたい人では、必要な契約が違います。まず「いつまでここに住みたいか」を、自分の言葉で決めておく。そのうえで、次の4点を家族や利害関係のない専門家と確かめましょう。
- 通常の仲介売却の査定も取り、手取り額を比べる。
- 賃貸期間、更新・再契約、家賃変更、修繕、買い戻し、解約時の費用を一覧にする。
- いまの収入だけでなく、収入が減った場合の家賃と生活費も計算する。
- 売買と賃貸借の契約書案を持ち帰り、わからない箇所に付箋を貼ってから質問する。
サインの前に、一つ聞くなら
「この契約で、10年後もここに住むために必要な条件は何ですか」。答えを聞いたら、「それは契約書のどこに書いてありますか」と続けてください。不安が残るときの相談先は、消費者ホットライン188です。